

Canadas 55,7 milliarder dollars emballagemarkedsskift: Plast holder fortet, fleksibel emballage bryder igennem, glas fortsætter med at falde
I 2025 forventes Canadas emballagemarked at nå op på 55,7 milliarder enheder, med stiv plast, der holder topplaceringen med en andel på 36,8%. Fleksibel emballage er sat til at føre de næste fem år med en sammensat årlig vækstrate på 1,6 %. Drevet af både stigende forbrugerbevidsthed om miljøet og implementeringen af EPR-regler omdefinerer genanvendelige, lette og cirkulære økonomiløsninger dette multimilliard-enhedsmarked.
1. Markedsoversigt: 55,7 milliarder enheder-Hvem er førende?
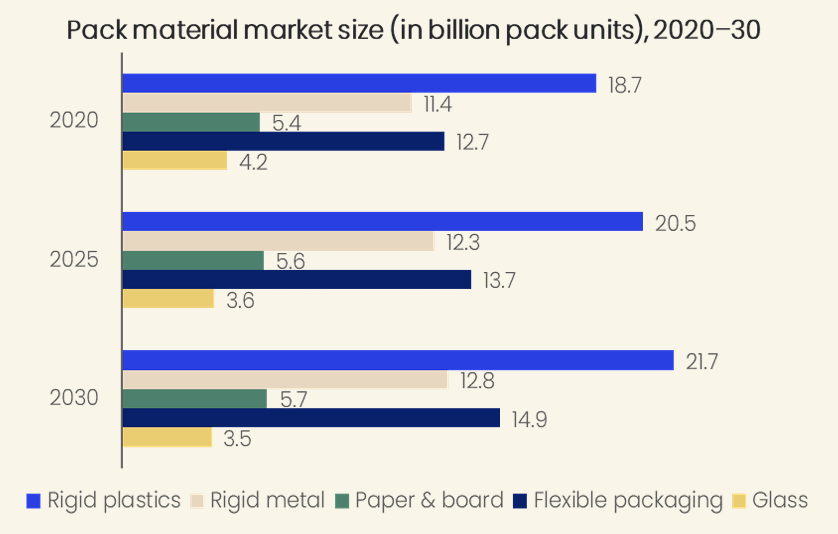
I 2025 vil rangeringen af de fem bedste emballagematerialer i Canada være fastlagt: stiv plast (20,5 milliarder enheder), fleksibel emballage (13,7 milliarder enheder), stive metaller (12,3 milliarder enheder), papir og pap (5,6 milliarder enheder), med glas (3,6 milliarder enheder) i bunden. Det samlede marked forventes at nå 58,7 milliarder enheder i 2030 med en sammensat årlig vækstrate på 1,1%.
Et interessant fænomen dukker op her: stiv plast har den største volumen, men ikke den hurtigste vækst. Fleksibel emballage er den sande vækstmester, der opretholder en CAGR på 1,6 % fra 2025 til 2030. I modsætning hertil krympede glas med -2,7 % mellem 2020 og 2025; selvom faldet aftager til -0,5 % fra 2025 til 2030, er den nedadgående tendens klar.
📊 "2020-2030 Evolution of the Canadian Packaging Market by Five Major Materials" - et diagram, der tydeligt kan se, hvem der stiger, og hvem der falder.
2. Fødevareindustrien er en absolut "pakkepengespiser"-
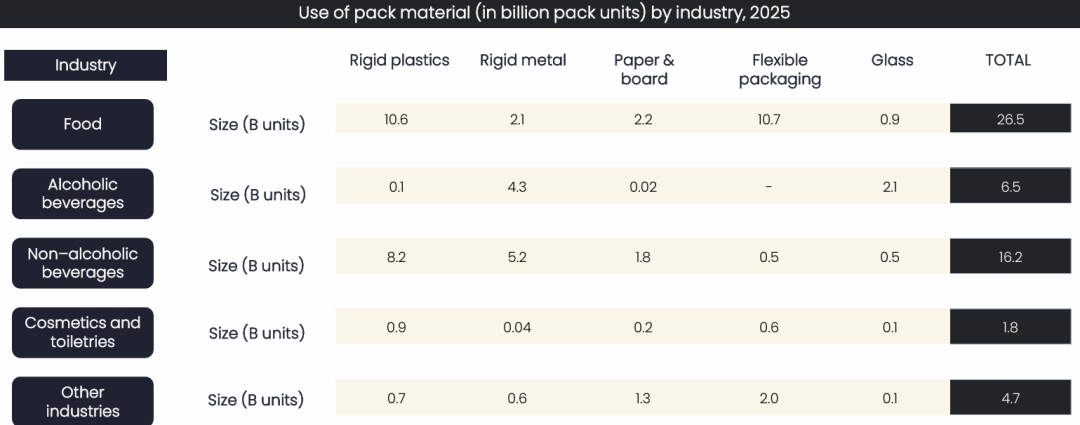
47,6 % - Dette er fødevareindustriens andel af det samlede emballageforbrug i Canada i 2025, svarende til 26,5 milliarder enheder. Andenpladsen er ikke-alkoholholdige drikkevarer (16,2 milliarder), der kommer tæt på, og tilsammen forbruger de tre-fjerdedele af hele markedet.
Hvor stor er fødevareindustriens appetit? Alene det bruger 10,6 milliarder enheder stiv plast (51,9% af dette materiale) og 10,7 milliarder enheder fleksibel emballage (77,6%). Fremkomsten af canadiske hjemmedyrkede måltids-virksomheder som HelloFresh og GoodFood øger løbende efterspørgslen efter bølgepap.
📊 "Structure of Packaging Material Use by Industry in Canada 2025" - viser visuelt dominansen af fødevare- og drikkevareindustrien.
3. Hvad ønsker forbrugerne egentlig?
GlobalDatas Q1 2026 forbrugerundersøgelse giver et klart svar:
81 % af de canadiske forbrugere betragter "bekvemmelighed" som et must-have eller et plus
71 % mener, at "genanvendeligt" er vigtigt
71 % værdi "bæredygtige/miljøvenlige" attributter
42 % håber, at emballagen har smartphone-tilslutningsfunktioner (såsom scanning for at se produktinformation)
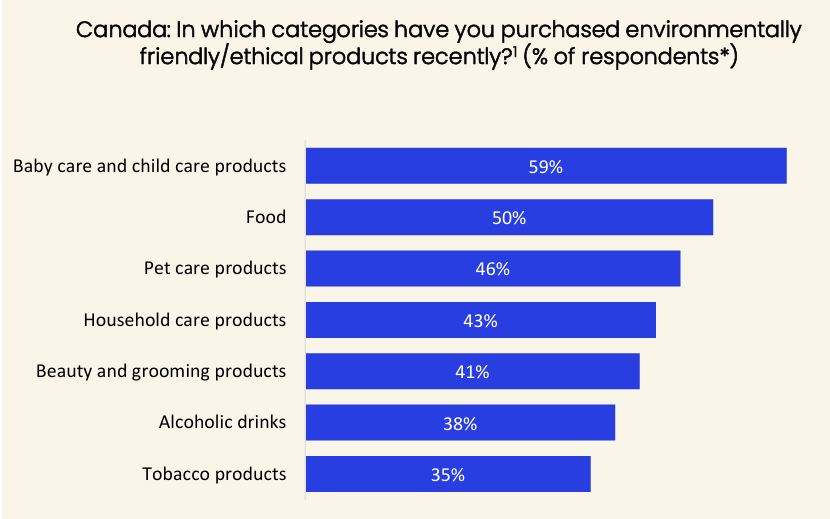
Hvad der er endnu mere bemærkelsesværdigt: 59 % af forbrugerne har for nylig købt miljøvenlige- babyprodukter, og 50 % har købt miljøvenlige-mad. Det betyder, at mærkers bæredygtighedsforpligtelser skifter fra marketingslogans til konkrete faktorer i købsbeslutninger.
📊 "Distribution af canadiske forbrugeres miljøvenlige-venlige produktkøb" - Babyprodukter og mad topper konsekvent listen.
IV. De fem vigtigste materialers skæbne
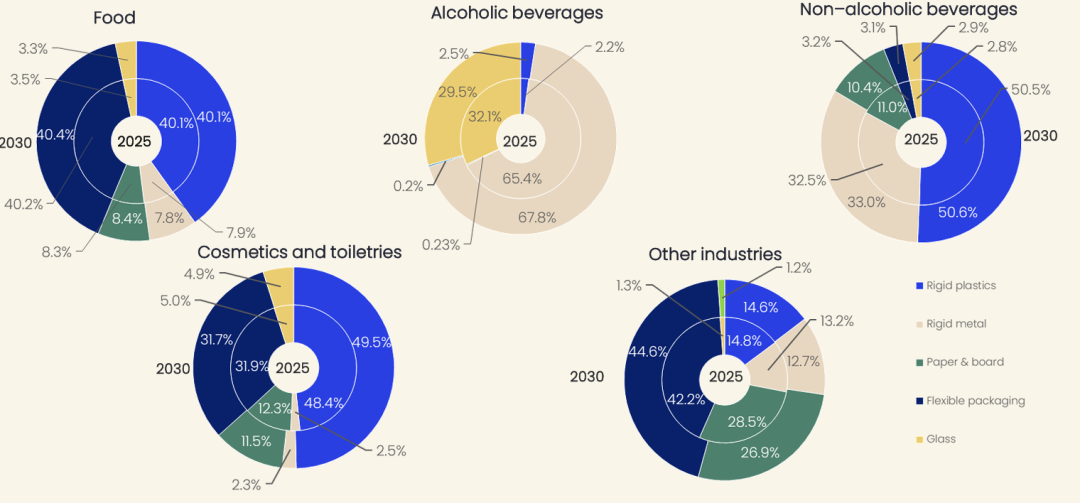
Hård plast: Stadig det bedste valg for producenter af fødevarer og ikke-{0}alkoholholdige drikkevarer, hvor flasker er den absolutte grundpille. Nye segmenter som hudpleje og plantebaseret-kød vil dog bidrage med den hurtigste vækst (hudpleje CAGR 5,4 %).
Hårde metaller: Aluminiumsdåser dominerer fortsat drikkevaresektoren, hvor ikke-alkoholholdige drikkevarer bidrager med 48,8 % af den fremtidige vækst. Men vækstraten faldt fra 1,5 % til 0,9 %, da fødevareindustrien begynder at skifte til billigere plastikalternativer.
Papir og pap: Væksten er flad (0,5 % CAGR), men husholdningsrengøringssektoren skiller sig ud - papforbruget forventes at stige med 5,6 procentpoint, drevet af et fald på 5,5 procentpoint i tobaksemballageandel.
Fleksibel emballage: Den hurtigst-voksende sektor. Bagte kornprodukter, salte snacks og konfekture er store bidragydere inden for mad; hudpleje og makeup ser hurtig vækst i kosmetikkategorien. Husholdningsrengøringsprodukter forventes at blive den mørke hest med en CAGR på 3,9 %.
Glas: Brugen af alkoholiske drikke vil falde med 177 millioner enheder. Høje omkostninger, ineffektiv logistik og forbrugernes skift til aluminiumsdåser udgør en tredobbelt udfordring, hvilket gør vækst vanskelig. Kosmetik er dog et lyspunkt med en forventet CAGR på 2,3%.
📊 "2025-2030 Industry-Material Mix Chart" - Identificer hurtigt muligheder for høj vækst på et øjeblik.
V. Regulering og kapital omformer spillet
I april 2025 implementerede Alberta officielt den første fase af EPR (Extended Producer Responsibility), der flyttede genbrugsomkostninger fra kommuner og skatteydere til producenter. Fra januar 2026 vil Ontarios Blue Box-program gå fuldstændig over til producentansvar -, hvilket betyder, at alle hurtige-forbrugsvaremærker, der sælger produkter i Canada, skal betale for "efterlivet" af deres emballage.
Kapitalbevægelser siger også:
BASF og Sustane Technologies
Underskrevet en langsigtet-aftale om indkøb af pyrolyseolie for at sikre genbrugte plastråmaterialer
Axium emballage
Byggede et nyt plastgenbrugsanlæg i Ontario til at betjene nordamerikanske kunder inden for fødevarer, medicin og medicin
MULTIVAC Canada
Lancerede TX 620/T 205 bakke-forseglingsmaskiner, der understøtter MAP (modificeret atmosfære-emballage)
Den cirkulære økonomi er ikke længere kun et slogan; det er et håndgribeligt industrielt layout.
Canadas emballageindustri gennemgår en "omlægning af materialestatus": stiv plast holder basismarkedet, fleksibel emballage fanger ny vækst, og glas er støt faldende. Reguleringsstramninger, forbrugeropvågning og varemærkeforpligtelser fletter sammen - den, der går forrest i bæredygtige løsninger, vil sikre sig adgangsbilletten for de næste fem år.
💡 Tre nøgleindsigter
Indsigt 1: Vækstudbytte ligger i "niche-scenarier", ikke "større kategorier"
Med en CAGR på 1,1 % for det samlede marked, der ser beskedent ud, viser nicher som stiv plast i hudpleje (5,4 %), fleksibel emballage til plante-baseret kød (6 %) og fleksibel emballage til husholdningsrengøringsprodukter (3,9 %), at de reelle muligheder ligger i segmenterede spor.
Indsigt 2: EPJ-regler vil omforme omkostningsstrukturer og lægge pres på små og mellemstore brands
Når producenter skal betale for genanvendelse af emballage, vil mærker, der bruger svært-at-genanvende kompositmaterialer, stå over for øgede skjulte omkostninger, mens mærker, der allerede bruger enkelt-materiale, genanvendeligt design vil få en relativ fordel.
Indsigt 3: Glasfald er en trend, men ikke en total udslettelse
Det er blevet uundgåeligt at skifte alkoholholdige drikkevarer fra glas til aluminiumsdåser, men inden for kosmetik kan glas stadig opretholde en vækst på 2,3 % - ''premium-fornemmelse'' og ''inert sikkerhed'' forbliver uerstattelige i visse scenarier.